「450万の車から、いきなり1,300万……」恐怖で震えたディーラー交渉の裏側
ディーラーとの交渉が始まり、営業マンから「ローン、通りますよ!OKです!」と言われた瞬間。
正直、僕の心臓はバクバクと音を立てていました。
「本当に、450万円のC63に乗っていた普通の会社員が、いきなり1,300万円のスーパーカーを買っても大丈夫なのか……?」
あまりの金額の跳ね上がり方に、ビビってしまっていたのが本音です。
さらに、僕がアストンの前でどうしても購入をためらってしまう「もう一つのリアルな理由」がありました。
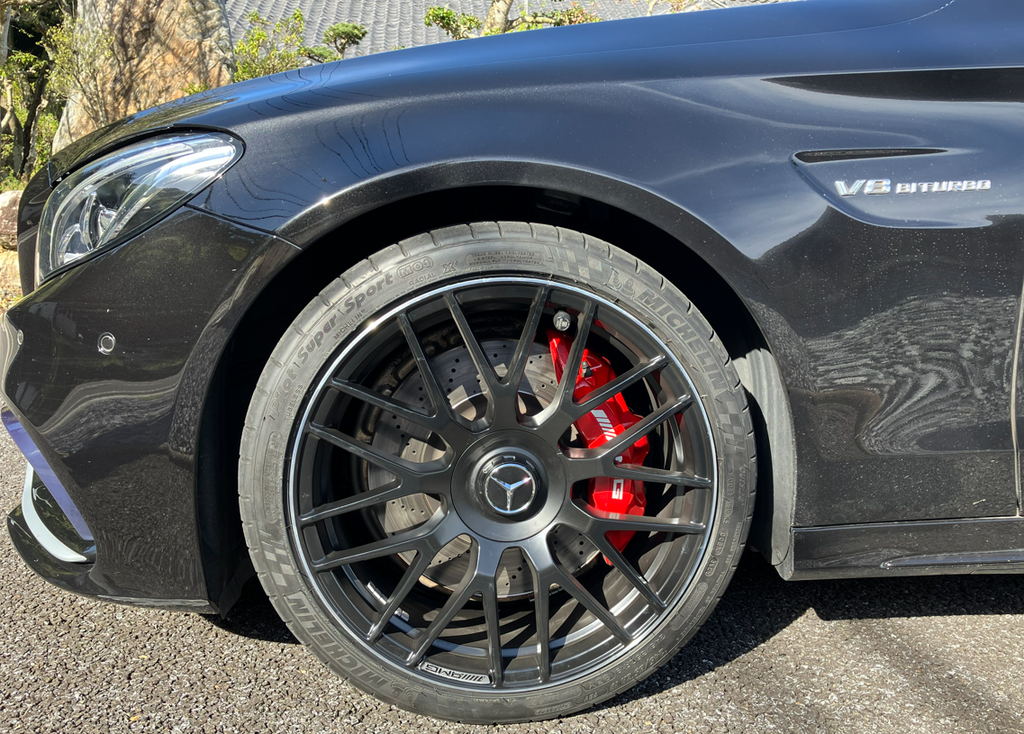
実は、ほんの最近、前車のC63のホイールを30万円かけて交換したばかりだったのです。
それだけではありません。内装にも少しカスタムを加えていました。エアコンの吹き出し口を10万円かけてアンビエントライト化(光る仕様)にしていたんです。「Cクラスに乗る人は多いけれど、上のEクラスのように明るくラグジュアリーにしたい」という僕のこだわりでした(純正だと、このあたりがどうしても暗いんですよね)。
「合計40万円もかけてカスタムしたばかりなのに、いま手放すのはもったいなすぎる……。乗り換えはもう少し後にしようか……」
担当の営業マンの前で、僕はその葛藤を正直に、すべて伝えました。
営業マンの目が光った。「今決めてくれるなら、40万円おまけします」
僕の熱意と、カスタムへのこだわり、そしてリアルな足踏みを聞いた営業マンは、少し考えたあと、信じられない提案を繰り出してきたのです。
「アストンリーマンさん。もし、今ここで頭金を入れて決めていただけるなら……合計40万円分、うちでおまけ(サービス)します」
その条件が、信じられないほど僕の理想にドンピシャでした。
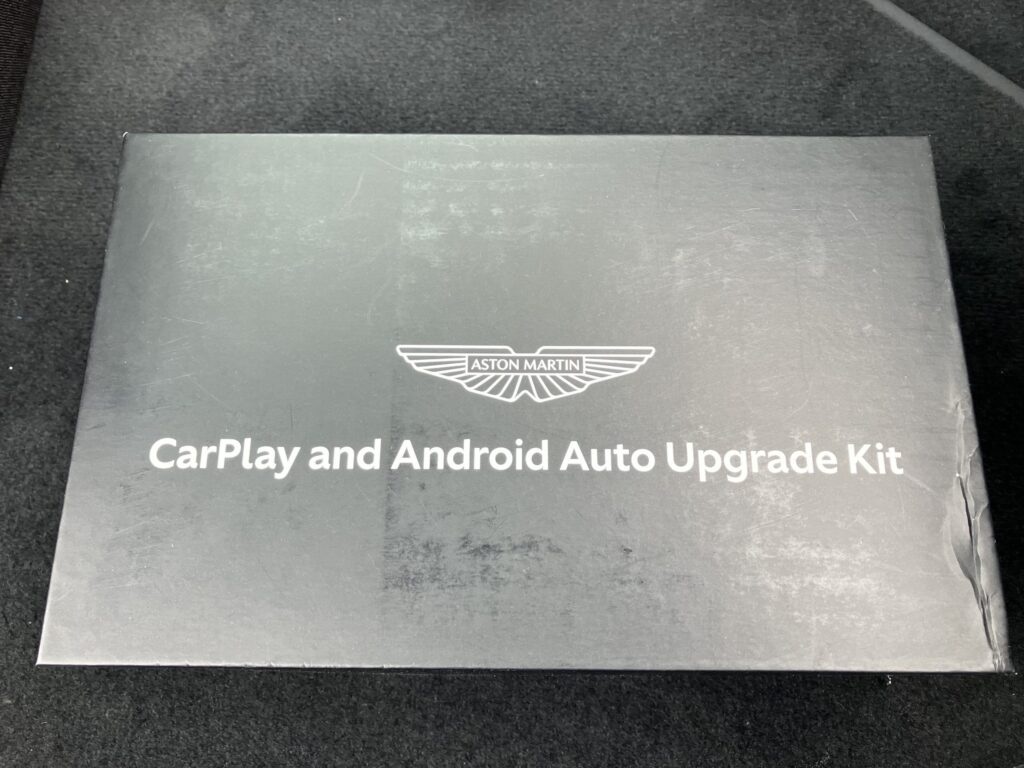
- アストン推奨のCAR PLAYシステム(32万円相当)
社外品ですが、安物の中華製ではなくアストン推奨の最高品質。メーカー推奨品ですのでリセール時にマイナスになることもありません。逆にけちると故障のリスクが上がったり、保証が利かなくなる、リセールが下がるなど悪いことしか起きません、、、 - アストン純正サンシェード(8万円相当)
さすが純正、フロントガラスに1ミリの隙間もなくピッタリフィットする芸術品。その辺の市販品の2倍以上の厚みがあり重厚感が凄いです。もちろんアストンマークもついてます!
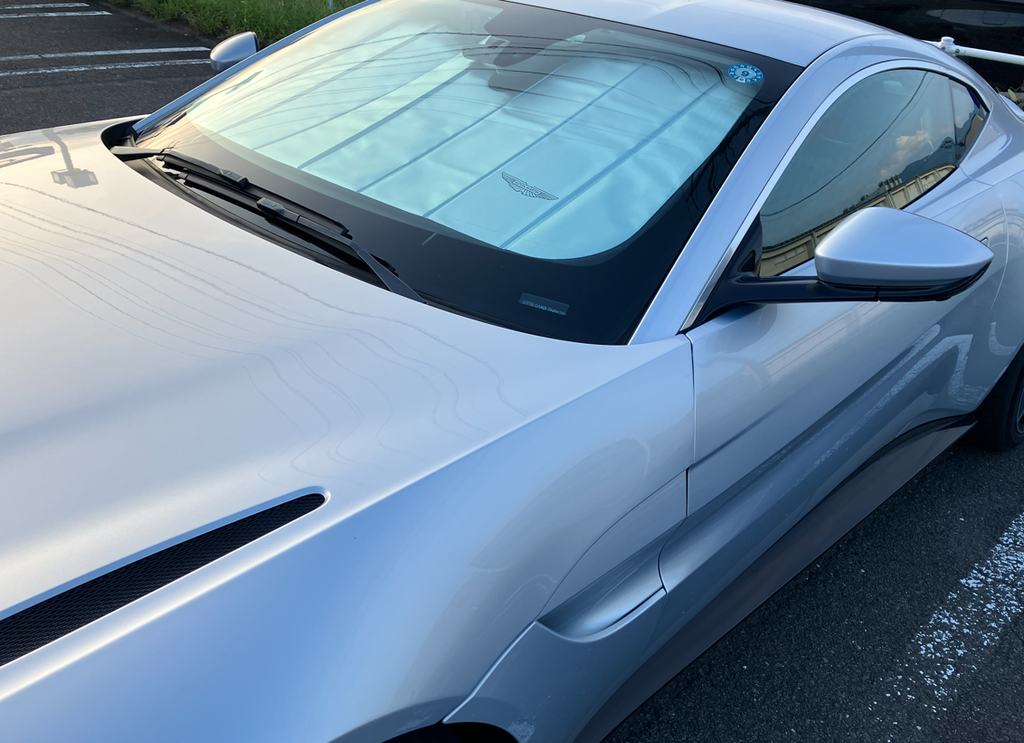
「合計金額自体は変わりませんが、どうしても欲しかったこの2つ(計40万円)を、すべて無料でお付けします」
カスタムしたばかりのC63を手放す未練が、この「40万サービス」という一撃で一気に吹き飛びました。これが、僕がアストンのシートに座ることを決意した、ディーラー商談の本当の裏側です。
ディーラーでこんな熱い交渉ができたのは、そもそも「自分の車がいくらで売れるか(MOTAで320万)」を事前に知っていて、財布の戦力(頭金)が分かっていたからです。
👉 【裏ワザ】ディーラーの40万引きを引き出すために、僕が商談前に仕込んでおいた「頭金錬金術」のすべてはこちら
自動車保険の罠。「1,000万超えの車は、会社の団体保険じゃ無理です」
アストンを契約したあと、もう一つ大きな壁が立ち塞がりました。それが「自動車保険(任意保険)」です。
以前の僕は、C63と通勤用ハスラーの2台を、勤務先の「会社の団体保険(職域保険)」でまとめて加入していました。団体割引が効くため、2台合わせても月2.5万円という格安の維持費に抑えられていたんです。
当然、アストンも「会社の団体保険に入れ替えれば安くなるだろう」と考え、ディーラーの担当営業マンに確認しました。
すると、営業マンから衝撃の一言が。
「念のため、会社の保険組合に『車両価格1,000万円超えのスーパーカーでも引き受けてもらえるか』を確認してください」
急いで会社のリスク管理部門に確認したところ、返ってきた答えはNO。
「うちの団体保険では、1,000万円を超える高級車は、車両保険の関係上、一律で加入をお断りしています」
上場企業の団体保険なら無敵だと思っていた僕の計算が、一瞬で崩れ去りました。1,000万超えのスーパーカーは、保険の世界でも別次元の扱いだったのです。
結局、ディーラーの強い勧めもあり、僕は大手損害保険会社の「損害保険ジャパン」で個別に加入し直すことになりました。
会社の保険を断られた僕が、そこから営業マンと膝を突き合わせて、毎月の保険代を「5万円」から「2.5万円」へと極限まで抑え込んだ知的な妥協ロジックについては、こちらの記事(2記事目の保険編)で生々しくぶっちゃけています。高級車を維持したいサラリーマンは、絶対に知っておくべきライフハックです。
コメント